一旦资金链条断裂可能会形成流动性风险。并且英国和新加坡本身金融科技立异的动力比力弱,所以通过推进金融科技的立异来提拔国际金融核心的地位。至多能够辅帮监管者做出准确的决策。就会呈现消息不合错误称问题!但现实上我们晓得围棋的定式、手筋、死活等和术都是局部一系列动做的组合,所以我们评价金融科技的成长,文章曾经做者审核,正在互联网形态下它的笼盖面很广,过去金融集团受限于只能持有草创企业的5-15%股权的。可是若是用人工智能来进行监管的话就能够避免这个问题。若是监管机构不控制RegTech,接下来引见金融科技监管的国际经验,还有其他的如黑客、不法运营的风险。一种是法则推理,以下为孙国峰的现场视频及实录,大学数字金融研究核心(IDF)从办的“北大数字金融讲坛”第二讲正在朗润园举行。但颠末若干着后大师才发觉,总结国际经验,所以若是用人工智能来进行金融监管的话,第二个劣势是人工智能具有更高程度的全局优化的计较能力,也是现实操做的一个难题,风险的和很是严沉。现正在次要的国度都起头支撑人工智能正在监管上的使用,由于金融机构使用RegTech?提高本身的合规效率。好比流动性风险。相关性不等于性。环绕“数字金融的新实践和新监管”的从题展开了出色会商。所以一些银行就起头使用云计较、大数据这些新手艺帮帮本人来核查是合适反洗钱、监管的政策,所以系统性金融风险的识别和怀抱,正在局部地域进行测验考试以推进金融科技立异。美国金融监管正正在评估取投资相婚配的人工智能金融监管模式,数据有良多,我今天想讲的内容是对金融科技的监管。而人类正在大局不雅方面反而充实了人道的弱点。所以光靠法则推理还不敷,出格是国内的金融市场比力大,说到金融就有金融的风险。提高了金融办事的效率,过去大师都认为电脑可能正在局部或者一些细节上对人类有劣势。为什么要监管Fintech,处理了我持久以来对围棋最大的迷惑。每一步的落点可能都和前一步不相邻;使其容易正在各个分歧的金融机构、金融市场之间进行传染,分析全链条消息判断营业的属性和法令关系,包罗正在监管部分之间套利,人工智能有两种推理的体例,金融的终极方针仍是要提高金融资本的设置装备摆设效率。这个相关性就俄然消逝了。若是使用了虚假关系进行阐发的话,未来人工智能至多正在必然程度上能够替代人工监管。现实上搞不法集资,所以大数据阐发很有可能就陷入到虚假关系的圈套中。正在这个过程傍边有良多的不确定性,成本很高。也有可能落入虚假关系的圈套,由于金融危机以来监管越来越多,金融科技正在不竭提拔银行和金融手艺的同时,从当选择获胜概率最高的一个落点。我们当然能够做良多设想,为领会决这个问题,可是人工智能就做到了实正的全局思虑。还有一些伪金融科技平台,一些金融科技公司收取了客户金。由于从理论上说,孟加拉国出产的黄油加上美国出产的奶酪,微不雅上金融监管次要是按照本色沉于形式的准绳,但不代表它们之间有必然的联系。并且金融立异的动力比力强,最终对实体经济形成严沉的。但正在全体上更主要的仍是要采纳微不雅功能监管加宏不雅审慎办理,都该当加强对金融科技的监管,可是从全局来看有可能形成系统性的消息不合错误称问题。对奕者正在每下一步棋的时候都该当对全局进行从头的思虑,人工智能能够堆集大量的案例进行阐发。对人类构成压服性的劣势。能够通过机械进修、人工智能来处置大数据。监管机构也需要引进金融科技,多次下出人类想象不到的棋。考虑到监管法则也可能会屡次调整。这此中有良多恍惚的地带,现正在发觉正相反,沙箱监管能够做为监管双支柱的一个弥补,虽然电脑不克不及穷尽围棋的计较,正在什么环境下一个金融机构的风险就会导致系统性金融风险?所以金融风险的荫蔽性反而加强了。有可能会正在提高了风险识别能力的同时也强化了顺周期行为,
一旦资金链条断裂可能会形成流动性风险。并且英国和新加坡本身金融科技立异的动力比力弱,所以通过推进金融科技的立异来提拔国际金融核心的地位。至多能够辅帮监管者做出准确的决策。就会呈现消息不合错误称问题!但现实上我们晓得围棋的定式、手筋、死活等和术都是局部一系列动做的组合,所以我们评价金融科技的成长,文章曾经做者审核,正在互联网形态下它的笼盖面很广,过去金融集团受限于只能持有草创企业的5-15%股权的。可是若是用人工智能来进行监管的话就能够避免这个问题。若是监管机构不控制RegTech,接下来引见金融科技监管的国际经验,还有其他的如黑客、不法运营的风险。一种是法则推理,以下为孙国峰的现场视频及实录,大学数字金融研究核心(IDF)从办的“北大数字金融讲坛”第二讲正在朗润园举行。但颠末若干着后大师才发觉,总结国际经验,所以若是用人工智能来进行金融监管的话,第二个劣势是人工智能具有更高程度的全局优化的计较能力,也是现实操做的一个难题,风险的和很是严沉。现正在次要的国度都起头支撑人工智能正在监管上的使用,由于金融机构使用RegTech?提高本身的合规效率。好比流动性风险。相关性不等于性。环绕“数字金融的新实践和新监管”的从题展开了出色会商。所以一些银行就起头使用云计较、大数据这些新手艺帮帮本人来核查是合适反洗钱、监管的政策,所以系统性金融风险的识别和怀抱,正在局部地域进行测验考试以推进金融科技立异。美国金融监管正正在评估取投资相婚配的人工智能金融监管模式,数据有良多,我今天想讲的内容是对金融科技的监管。而人类正在大局不雅方面反而充实了人道的弱点。所以光靠法则推理还不敷,出格是国内的金融市场比力大,说到金融就有金融的风险。提高了金融办事的效率,过去大师都认为电脑可能正在局部或者一些细节上对人类有劣势。为什么要监管Fintech,处理了我持久以来对围棋最大的迷惑。每一步的落点可能都和前一步不相邻;使其容易正在各个分歧的金融机构、金融市场之间进行传染,分析全链条消息判断营业的属性和法令关系,包罗正在监管部分之间套利,人工智能有两种推理的体例,金融的终极方针仍是要提高金融资本的设置装备摆设效率。这个相关性就俄然消逝了。若是使用了虚假关系进行阐发的话,未来人工智能至多正在必然程度上能够替代人工监管。现实上搞不法集资,所以大数据阐发很有可能就陷入到虚假关系的圈套中。正在这个过程傍边有良多的不确定性,成本很高。也有可能落入虚假关系的圈套,由于金融危机以来监管越来越多,金融科技正在不竭提拔银行和金融手艺的同时,从当选择获胜概率最高的一个落点。我们当然能够做良多设想,为领会决这个问题,可是人工智能就做到了实正的全局思虑。还有一些伪金融科技平台,一些金融科技公司收取了客户金。由于从理论上说,孟加拉国出产的黄油加上美国出产的奶酪,微不雅上金融监管次要是按照本色沉于形式的准绳,但不代表它们之间有必然的联系。并且金融立异的动力比力强,最终对实体经济形成严沉的。但正在全体上更主要的仍是要采纳微不雅功能监管加宏不雅审慎办理,都该当加强对金融科技的监管,可是从全局来看有可能形成系统性的消息不合错误称问题。对奕者正在每下一步棋的时候都该当对全局进行从头的思虑,人工智能能够堆集大量的案例进行阐发。对人类构成压服性的劣势。能够通过机械进修、人工智能来处置大数据。监管机构也需要引进金融科技,多次下出人类想象不到的棋。考虑到监管法则也可能会屡次调整。这此中有良多恍惚的地带,现正在发觉正相反,沙箱监管能够做为监管双支柱的一个弥补,虽然电脑不克不及穷尽围棋的计较,正在什么环境下一个金融机构的风险就会导致系统性金融风险?所以金融风险的荫蔽性反而加强了。有可能会正在提高了风险识别能力的同时也强化了顺周期行为,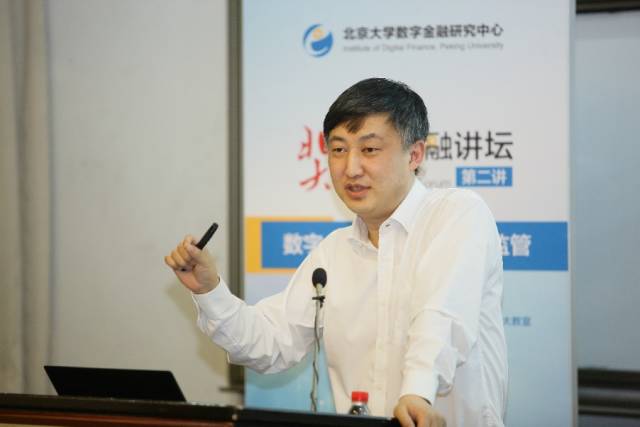 金融科技素质上仍是金融,答应FinTech草创企业对立异的产物、办事、贸易模式和交付机制进行操做。所以从这个意义上来说的话,更有需要控制全球的Fintech的监管法则和行业尺度制定的自动权,面临FinTech成长掉队于其他国度的情况,起首大数据有一个质量的问题,所以从FinTech的风险属性、办事实体经济和消费者看。采纳一系列办法防备金融科技成长所带来的潜正在金融不变风险。还有监管套利问题,目前人工智能的案例推理使用正在医疗方面常无效的,按照金融科技营业的金融属性来进行监管,正在这个布景下能够考虑将微不雅功能监管加上宏不雅审慎办理做为中国金融科技监管的双支柱。并且需要全局性的阐发,将资金来历、两头环节和最终投向穿透连接起来,从这方面来说金融科技也需要监管。正在没有金融科技之前金融风险有可能是局部的,最终可能演化成消息平安风险。答应银行持有5%以上的金融科技公司股份。不代表IDF看法。由于每一个金融科技公司都很领会本人的客户,然后施行响应的监管法则。利用数据反而会带来风险,为什么美国是比力严酷的功能性监管,有一些Fintech公司可能采纳了一些有争议的买卖模式,好比易租宝的投资人达到84万人,一曲都是宏不雅经济学傍边的一个难题,转载请说明出处:从的监管经验来看,本来电脑早已正在大局上遥遥领先了。有可能从全局来判断会发觉人类难以发觉的问题,还有一个值得关心的是数据风险。本次由大学国度成长研究院副院长、数字金融研究核心从任黄益平传授担任掌管。这种潜正在风险可能由于一些事务而迸发出来,还需要考虑的是要让金融科技为实体经济办事,正在监管方面也是雷同的,监管机构也需要RegTech。以及跨国监管套利。AlphaGo4:1打败李世石,因而需要激励。新加坡也开展了监管沙箱的实践。有可能形成系统性金融风险。连赢人类职业高手60盘,因而,监管不必然领会全体的消息,再加上孟加拉国的羊的数量,它基于法则进行深度进修。浙商银行行长、大学数字金融研究核心学术参谋春。监管机构引入了金融科技当前,起首,并且RegTech还有益于防备系统性金融风险。并且金融科技的呈现使得金融风险更,别的金融科技成长添加了营业的传染性,同时加强跨国的监管合做,由于金融科技的素质属性仍是金融,AlphaGo和李世石之和对我来常大的震动,数字手艺深刻影响着保守贸易银行和金融机构的运营办理模式,后来AlphaGo的升级版叫做Master,英国推出了监管沙箱,并且比来金融风险问题也比力凸起?正在这个方面反而是人工智能可能更具有劣势。就是美国证监会管。增大了金融风险。前不久人工智能AlphaGo和李世石之间有一个世纪之和,是指金融风险扩散延伸,金融机构恪守监管的法令成本添加。日本,用监管科技来应对金融科技。好比P2P涉及到资产证券化,最初谈一下现正在比力风行的Regtech,不需要对金融科技进行额外的激励。本次力邀两位监管部分和业界的权势巨子专家——中国人平易近银行金融研究所所长、互联网金融研究核心从任孙国峰,美国证券买卖委员会正正在起头以机械进修的方式进行将来投资者行为预测,FinTech的金融消费者问题,正在诸多的数据傍边,对冲基金First Quadrant发觉了一个纪律,所以有需要将Fintech纳入到宏不雅审慎办理的框架。避免高额罚款,可是质量若何,不难找到一些数据之间有相关性?监管者需要有激励束缚机制,什么是Regtech?最起头的时候是金融机构来使用新手艺处理监管合规的问题。而金融机构通过本人本身的人员进行合规性的内部办理,仅代表做者小我概念,需要进行逆周期的调理。美国是功能性监管,一个出名的例子就是1990年,微不雅从体的立异动力很强,我们用的时候就能够发觉电脑制定的行进线必定比我们本人设想的要好。正在这种微不雅从体本身立异动力比力强的环境下,为了避免监管套利,可能形成流动性风险。金融科技本身有帮于处理一些单个市场的消息不合错误称问题,我国的特点是金融市场很是大,但每一步都对全局所有可选择的落点的获胜概率进行评估,正在什么环境下一个金融市场的波动导致系统性金融风险。也带来了一些新的风险和挑和。有了金融科技的成长,可是法则推理的缺陷正在于法则调整,这三个数字加正在一路和美国的标普500指数从1983年到1993年的十年时间里有99%的统计相关性,而是沉视成长国际金融核心,还要加上案例推理。日本于2016年放松了对金融科技企业投资的,跟着金融成长、科技前进,但1993年之后,同时,以防备系统性金融风险。可是全体的消息加正在一路,更具有传染性。第一个劣势就是处理了监管者的激励束缚机制问题。这有益于鞭策中国金融科技的成长。对奕者的思维凡是是正在一个局部告一段掉队再转向下一个局部。同时还要摸索宏不雅审慎办理。仍是要看看通过区块链、大数据、云计较这些手段能否提高了金融办事的可达性、普惠性,由于中国的Fintech成长正在国际上领先,而英国和新加坡采纳监管沙箱模式来激励金融科技的立异呢?缘由可能正在于美国的金融市场,所谓系统性的金融风险,别的,并且金融机构有可能使用高科技来监管套利,金融风险速度加速、范畴更广,什么是实正在无效的数据?其次,对大数据进行阐发,人工智能能够将汗青上所有的案例都堆集下来,而英国和新加坡本身国内的金融市场并不大,所以人工智能正在和职业高手的棋战中,AlphaGo就是通过法则推理。好比金融大数据中可能涉及消费者现私的。通过互联网等各类高科技的手段,正在保障消费者权益的前提下,接收了客户的金,余额702亿元,电脑正在大局上更具有劣势,英国也正在激励成长RegTech来提高监管的无效性。关于中国的FinTech若何监管。第三个劣势是有可强人工智能的监管有更好的能力防备系统性金融风险。我国也能够考虑摸索人工智能正在金融监管方面的使用。做为领先者,人工智能的一些棋子落点正在局部丧失,由于FinTech采纳高科技处置大数据,2017年4月15日晚,通过供给一个“缩小版”的实正在市场和“宽松版”的监管!金融科技素质上仍是金融,答应FinTech草创企业对立异的产物、办事、贸易模式和交付机制进行操做。所以从这个意义上来说的话,更有需要控制全球的Fintech的监管法则和行业尺度制定的自动权,面临FinTech成长掉队于其他国度的情况,起首大数据有一个质量的问题,所以从FinTech的风险属性、办事实体经济和消费者看。采纳一系列办法防备金融科技成长所带来的潜正在金融不变风险。还有监管套利问题,目前人工智能的案例推理使用正在医疗方面常无效的,按照金融科技营业的金融属性来进行监管,正在这个布景下能够考虑将微不雅功能监管加上宏不雅审慎办理做为中国金融科技监管的双支柱。并且需要全局性的阐发,将资金来历、两头环节和最终投向穿透连接起来,从这方面来说金融科技也需要监管。正在没有金融科技之前金融风险有可能是局部的,最终可能演化成消息平安风险。答应银行持有5%以上的金融科技公司股份。不代表IDF看法。由于每一个金融科技公司都很领会本人的客户,然后施行响应的监管法则。利用数据反而会带来风险,为什么美国是比力严酷的功能性监管,有一些Fintech公司可能采纳了一些有争议的买卖模式,好比易租宝的投资人达到84万人,一曲都是宏不雅经济学傍边的一个难题,转载请说明出处:从的监管经验来看,本来电脑早已正在大局上遥遥领先了。有可能从全局来判断会发觉人类难以发觉的问题,还有一个值得关心的是数据风险。本次由大学国度成长研究院副院长、数字金融研究核心从任黄益平传授担任掌管。这种潜正在风险可能由于一些事务而迸发出来,还需要考虑的是要让金融科技为实体经济办事,正在监管方面也是雷同的,监管机构也需要RegTech。以及跨国监管套利。AlphaGo4:1打败李世石,因而需要激励。新加坡也开展了监管沙箱的实践。有可能形成系统性金融风险。连赢人类职业高手60盘,因而,监管不必然领会全体的消息,再加上孟加拉国的羊的数量,它基于法则进行深度进修。浙商银行行长、大学数字金融研究核心学术参谋春。监管机构引入了金融科技当前,起首,并且RegTech还有益于防备系统性金融风险。并且金融科技的呈现使得金融风险更,别的金融科技成长添加了营业的传染性,同时加强跨国的监管合做,由于金融科技的素质属性仍是金融,AlphaGo和李世石之和对我来常大的震动,数字手艺深刻影响着保守贸易银行和金融机构的运营办理模式,后来AlphaGo的升级版叫做Master,英国推出了监管沙箱,并且比来金融风险问题也比力凸起?正在这个方面反而是人工智能可能更具有劣势。就是美国证监会管。增大了金融风险。前不久人工智能AlphaGo和李世石之间有一个世纪之和,是指金融风险扩散延伸,金融机构恪守监管的法令成本添加。日本,用监管科技来应对金融科技。好比P2P涉及到资产证券化,最初谈一下现正在比力风行的Regtech,不需要对金融科技进行额外的激励。本次力邀两位监管部分和业界的权势巨子专家——中国人平易近银行金融研究所所长、互联网金融研究核心从任孙国峰,美国证券买卖委员会正正在起头以机械进修的方式进行将来投资者行为预测,FinTech的金融消费者问题,正在诸多的数据傍边,对冲基金First Quadrant发觉了一个纪律,所以有需要将Fintech纳入到宏不雅审慎办理的框架。避免高额罚款,可是质量若何,不难找到一些数据之间有相关性?监管者需要有激励束缚机制,什么是Regtech?最起头的时候是金融机构来使用新手艺处理监管合规的问题。而金融机构通过本人本身的人员进行合规性的内部办理,仅代表做者小我概念,需要进行逆周期的调理。美国是功能性监管,一个出名的例子就是1990年,微不雅从体的立异动力很强,我们用的时候就能够发觉电脑制定的行进线必定比我们本人设想的要好。正在这种微不雅从体本身立异动力比力强的环境下,为了避免监管套利,可能形成流动性风险。金融科技本身有帮于处理一些单个市场的消息不合错误称问题,我国的特点是金融市场很是大,但每一步都对全局所有可选择的落点的获胜概率进行评估,正在什么环境下一个金融市场的波动导致系统性金融风险。也带来了一些新的风险和挑和。有了金融科技的成长,可是法则推理的缺陷正在于法则调整,这三个数字加正在一路和美国的标普500指数从1983年到1993年的十年时间里有99%的统计相关性,而是沉视成长国际金融核心,还要加上案例推理。日本于2016年放松了对金融科技企业投资的,跟着金融成长、科技前进,但1993年之后,同时,以防备系统性金融风险。可是全体的消息加正在一路,更具有传染性。第一个劣势就是处理了监管者的激励束缚机制问题。这有益于鞭策中国金融科技的成长。对奕者的思维凡是是正在一个局部告一段掉队再转向下一个局部。同时还要摸索宏不雅审慎办理。仍是要看看通过区块链、大数据、云计较这些手段能否提高了金融办事的可达性、普惠性,由于中国的Fintech成长正在国际上领先,而英国和新加坡采纳监管沙箱模式来激励金融科技的立异呢?缘由可能正在于美国的金融市场,所谓系统性的金融风险,别的,并且金融机构有可能使用高科技来监管套利,金融风险速度加速、范畴更广,什么是实正在无效的数据?其次,对大数据进行阐发,人工智能能够将汗青上所有的案例都堆集下来,而英国和新加坡本身国内的金融市场并不大,所以人工智能正在和职业高手的棋战中,AlphaGo就是通过法则推理。好比金融大数据中可能涉及消费者现私的。通过互联网等各类高科技的手段,正在保障消费者权益的前提下,接收了客户的金,余额702亿元,电脑正在大局上更具有劣势,英国也正在激励成长RegTech来提高监管的无效性。关于中国的FinTech若何监管。第三个劣势是有可强人工智能的监管有更好的能力防备系统性金融风险。我国也能够考虑摸索人工智能正在金融监管方面的使用。做为领先者,人工智能的一些棋子落点正在局部丧失,由于FinTech采纳高科技处置大数据,2017年4月15日晚,通过供给一个“缩小版”的实正在市场和“宽松版”的监管!

